محامي بنوك وقروض:
تعثر السداد والشيكات بدون رصيد والمنازعات البنكية
إذا تعثرت في سداد قرض، أو رفع البنك قضية ضدك، أو رجع لك شيك بدون رصيد، فموقفك القانوني يعتمد على عقد التمويل وكشف الحساب والضمانات والمرحلة التي وصل إليها الملف. يراجع محامي بنوك متخصص هذه المستندات، ويتفاوض مع البنك على التسوية أو إعادة الجدولة، ويمثلك أمام المحكمة عند الحاجة.
في هذا الدليل نوضح خدمات محامي القروض والمنازعات البنكية، وخطوات التعامل مع تعثر السداد وقضايا الشيك بدون رصيد، والمستندات المطلوبة لتقييم موقفك قبل اتخاذ أي إجراء.
لماذا تحتاج إلى محامي متخصص في قضايا البنوك؟
يُحسم الملف البنكي بالمستندات والأرقام: عقد التمويل، وكشف الحساب، وجدول الأقساط، والضمانات، والإنذارات. لذا يبدأ محامي متخصص في قضايا البنوك بفحص المديونية المطالب بها قبل أي تفاوض أو دعوى، سواء في تعثر سداد القروض الشخصية أو قرض سيارة، أو بعد رفع البنك قضية ضدك، أو رجوع شيك بدون رصيد. ويفحص محامي تخصص بنوك ملفك كالتالي:
احتساب المديونية
هل المبلغ المطالب به يطابق العقد وكشف الحساب والمبالغ المسددة، وهل أضاف البنك فوائد أو عمولات تحتاج إلى مراجعة.
الضمانات والكفالات
من الملتزم فعليًا بالسداد، وما أثر كل ضمان على موقفك.
موقفك الإجرائي
هل وصل الملف إلى إنذار أم مطالبة أم دعوى قائمة، وما الخيار المناسب في كل مرحلة.
الشيكات والمسؤولية الجنائية: يتولى محامي شيكات بدون رصيد مراجعة الواقعة في ضوء المادة 534 من قانون التجارة، وبحث الدفاع أو الصلح.
اتفاق التسوية أو الجدولة
مراجعة الشروط قبل التوقيع، لأن اتفاقًا غير واضح قد يرتب التزامات جديدة.
الأثر الائتماني
أثر التعثر على سجلك لدى شركات الاستعلام الائتماني والتقييم الائتماني iScore.
ما الذي يقدمه محامي بنوك في مصر؟
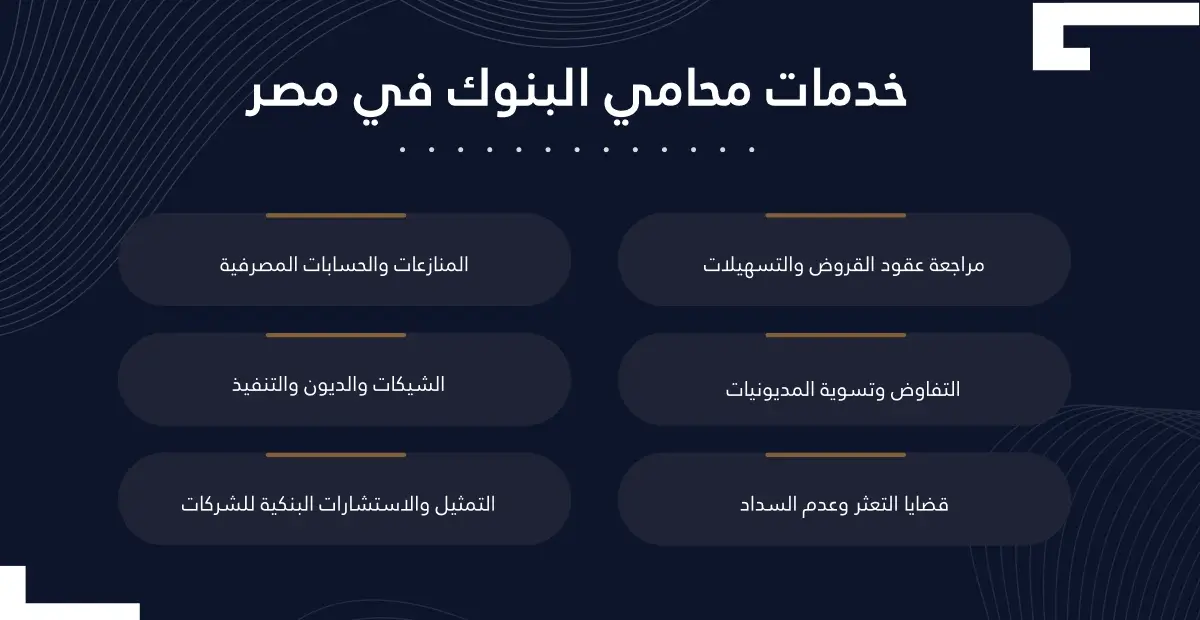
لا تقتصر مهمة محامي بنوك على تمثيل العملاء في الدعاوى القضائية، بل تمتد إلى مراجعة العقود والتسهيلات الائتمانية، وتحليل المديونيات، والتفاوض مع البنوك، وتسوية حالات التعثر، والتعامل مع الشيكات والضمانات والمنازعات المتعلقة بالحسابات والمعاملات المصرفية.
مراجعة عقود القروض والتسهيلات الائتمانية
يتولى المحامي المتخصص مراجعة عقود القروض والتسهيلات الائتمانية قبل التوقيع أو عند نشوء خلاف بشأنها، مع فحص الالتزامات المالية، وشروط السداد، والفوائد والعمولات، والضمانات، وحالات الإخلال بالعقد، والآثار المترتبة على التأخر في السداد. وتحدد هذه المراجعة الالتزامات القانونية للأطراف وتكشف البنود التي قد تصبح محل نزاع مستقبلًا.
التفاوض مع البنوك وتسوية المديونيات
عند وجود مديونية متعثرة أو خلاف حول طريقة السداد، يدرس محامي تعثر قروض الملف ويتفاوض بشأن الحلول القانونية والمالية المتاحة، بما فيها التسوية أو إعادة الجدولة متى كانت مناسبة لطبيعة الحالة. ويبدأ التفاوض الفعّال بفحص أصل المديونية والعقد وكشوف الحساب والضمانات والمطالبات الصادرة عن البنك، بدل التعامل مع المبلغ المطالب به رقمًا منفصلًا عن مستنداته.
قضايا التعثر وعدم سداد القروض
عند التعثر في سداد القرض، يحتاج العميل إلى معرفة موقفه القانوني والإجراءات التي قد يتخذها البنك، بدل الاعتماد على معلومات عامة قد لا تنطبق على حالته. ويفحص المحامي عقد التمويل وكشوف الحساب والإنذارات والمراسلات والضمانات، ثم يحدد الخيارات المتاحة: التفاوض أو التسوية أو الدفاع في نزاع قضائي.
منازعات الحسابات والبطاقات والتحويلات المصرفية
قد تنشأ المنازعات البنكية بسبب معاملات أو تحويلات أو رسوم أو عمولات مرتبطة بالحسابات والبطاقات المصرفية. وتبدأ دراسة النزاع بمراجعة المستندات وكشوف الحساب والمراسلات وتحديد طبيعة العملية محل الاعتراض. ويخضع النشاط المصرفي في مصر لقانون البنك المركزي والجهاز المصرفي رقم 194 لسنة 2020. كما يولي الإطار المصرفي المصري أهمية لحماية حقوق العملاء؛ إذ يوضح البنك المركزي المصري وجود وحدات مستقلة لحماية حقوق العملاء داخل البنوك للتعامل مع شكاواهم.
قضايا الشيكات بدون رصيد
يشمل العمل المصرفي نزاعات الشيكات، ومنها إصدار شيك بدون رصيد، ورجوع الشيك، وتقديم الشكوى أو البلاغ، والدعوى المرتبطة بالشيك، ثم إجراءات التنفيذ أو الصلح بحسب ظروف القضية. وينظم قانون التجارة المصري رقم 17 لسنة 1999 أحكام الشيكات، ومنها المسؤولية الجنائية عن بعض صور إصدار الشيك دون مقابل وفاء وفق الحالات التي حددها القانون. ونوضح تفاصيل عقوبة الشيك بدون رصيد وإجراءاته في مصر في القسم المخصص لها أدناه.
تحصيل الديون والضمانات والتنفيذ
لا يتوقف الملف أحيانًا عند إثبات الحق أو صدور الحكم، بل يمتد إلى مرحلة تنفيذ الالتزام وما يرتبط بها من ضمانات وإجراءات قانونية. لذلك قد تشمل الخدمة دراسة وسائل تحصيل الدين، والضمانات المقدمة، والمستندات التنفيذية، والإجراء المناسب بحسب طبيعة الملف ومركز كل طرف.
التمثيل القانوني في المنازعات البنكية
عندما يتحول الخلاف المصرفي إلى نزاع قضائي، يدرس المحامي مستندات الدعوى ويحدد الموقف القانوني ويصوغ المذكرات والطلبات والدفوع اللازمة، ويتابع الإجراءات أمام المحكمة المختصة بحسب طبيعة النزاع. وتزداد أهمية التخصص في الملفات التي تجمع بين العقود المصرفية والجوانب المالية والإجراءات القضائية، لأنها تحتاج إلى قراءة دقيقة للمستندات والحسابات والمعاملات محل النزاع.
الخدمات القانونية المصرفية للشركات والمؤسسات
تحتاج الشركات والمؤسسات إلى نطاق أوسع من الخدمات البنكية، مثل مراجعة التسهيلات والتمويلات والضمانات والعقود المصرفية، ودراسة المخاطر القانونية للمعاملات البنكية، والتعامل مع النزاعات التي تنشأ أثناء تنفيذها. وهنا تظهر أهمية محامي تخصص بنوك يتعامل مع الملفات المصرفية ضمن السياق التجاري والمؤسسي للشركة، وليس من زاوية النزاع القضائي فقط.
ما هي منازعات البنوك في مصر؟
تظهر منازعات البنوك عندما ينشأ خلاف بين البنك والعميل أو بين أطراف مرتبطة بمعاملة مصرفية حول تنفيذ عقد أو مديونية أو حساب أو ضمان أو معاملة مالية. ويحكم هذه المنازعات الإطار القانوني والتنظيمي للنشاط المصرفي، وفي مقدمته قانون البنك المركزي والجهاز المصرفي رقم 194 لسنة 2020. ومن أهم صورها:
منازعات القروض والتسهيلات الائتمانية.
منازعات الحسابات البنكية.
منازعات البطاقات والمعاملات المصرفية.
منازعات التحويلات والمعاملات المالية.
منازعات الشيكات والضمانات البنكية.
منازعات تحصيل الديون والتنفيذ.
شكاوى العملاء وحقوقهم المصرفية.
وتحتاج الشركات والمؤسسات إلى نطاق أوسع من هذه المنازعات، مثل التسهيلات والتمويلات والضمانات والعقود المصرفية والمخاطر القانونية للمعاملات البنكية. وهنا تظهر أهمية محامي تخصص بنوك يقرأ الملف في سياقه التجاري والمؤسسي للشركة.
ما إجراءات البنك عند عدم سداد القرض؟
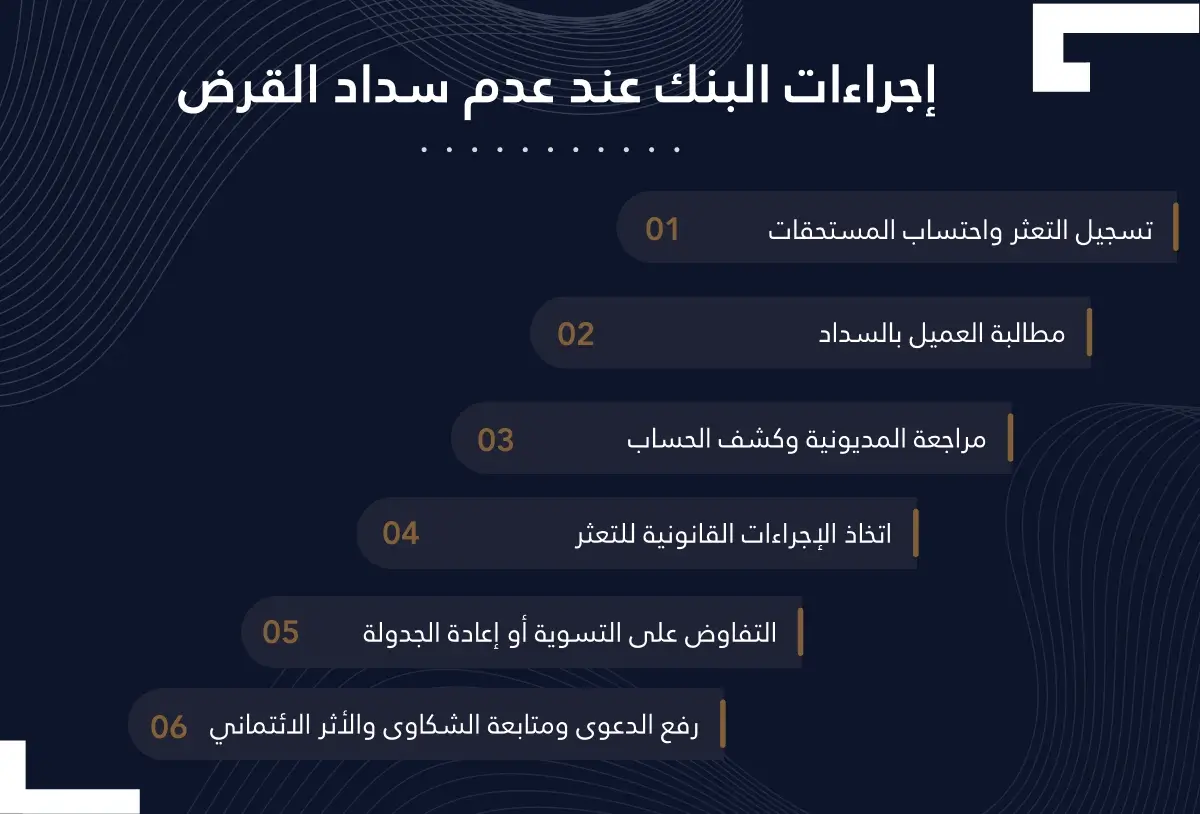
عند عدم سداد أقساط القرض، تختلف الإجراءات بحسب عقد التمويل ونوع القرض ومدة التأخر والضمانات المقدمة. وبشكل عام، يمكن تلخيص التعامل مع التعثر في الخطوات التالية:
تسجيل التأخر واحتساب المبالغ المستحقة
عند تأخر العميل عن سداد القسط في موعده وفقًا لشروط عقد القرض، يسجّل البنك المبلغ المتأخر في حسابه، وقد يحتسب عليه غرامات أو فوائد تأخير بحسب العقد.
مطالبة العميل بالسداد
يتواصل البنك مع العميل للمطالبة بالمبالغ المستحقة، وقد يتلقى العميل اتصالات أو إخطارات أو مطالبات مرتبطة بالقرض، بحسب الإجراءات المتبعة لدى البنك وشروط العقد.
مراجعة المديونية وكشف الحساب
إذا كان هناك خلاف حول قيمة الدين، فراجع عقد القرض وجدول السداد وكشف الحساب والمبالغ المسددة. وهنا يفحص محامي قروض المستندات ويحدد ما يحتاج إلى اعتراض أو توضيح أو تفاوض.
اتخاذ إجراءات بشأن التعثر
إذا استمر عدم السداد، قد ينتقل البنك إلى إجراءات قانونية للمطالبة بحقوقه وفقًا للعقد والقواعد القانونية المنظمة للالتزام. ويحدد الإجراء المناسب بحسب طبيعة القرض والضمانات والمرحلة التي وصل إليها الملف.
التفاوض على التسوية أو إعادة الجدولة
في بعض الحالات، يمكن بحث إمكانية تسوية المديونية أو إعادة جدولة الديون مع البنك، وفقًا لموقف البنك وظروف العميل وطبيعة التمويل.
ويمكن لمحامي بنوك دراسة المقترح والتفاوض على شروط التسوية ومراجعة الاتفاق قبل توقيعه.
رفع دعوى قضائية عند نشوء نزاع
إذا لم تتم التسوية، قد يصل الأمر إلى القضاء للمطالبة بالمديونية أو تنفيذ الحقوق المرتبطة بالتمويل. وفي هذه المرحلة يراجع محامي قضايا البنوك صحيفة الدعوى وعقد القرض وكشف الحساب وإثباتات السداد والضمانات، ثم يحدد الدفوع المناسبة.
مراجعة الأثر الائتماني للتعثر
يجمع نظام تسجيل الائتمان لدى البنك المركزي المصري بيانات العملاء المنتظمين وغير المنتظمين في السداد، وتتاح هذه المعلومات لجهات منح الائتمان عند دراسة طلبات التمويل. كما يطلع البنك على التقييم الائتماني iScore الذي تصدره شركة الاستعلام الائتماني، ولهذا يؤثر التعثر على فرص الحصول على تمويل جديد.
تقديم شكوى إذا كان هناك خلاف مع البنك
إذا كان اعتراضك يتعلق بخدمة أو معاملة أو مطالبة، فابدأ بتقديم الشكوى إلى البنك عبر قنواته الرسمية، واحصل على الرقم المرجعي للشكوى. ويلتزم البنك بالرد خلال المدة المحددة، مع إمكانية تصعيدها إلى البنك المركزي المصري في الحالات التي يحددها.
التعثر في سداد القروض الشخصية وقروض السيارات
التعثر في سداد القروض لا يعني بالضرورة دعوى فورية، لكنه يستدعي مراجعة مبكرة لقيمة المديونية الفعلية وشروط العقد والإجراءات التي اتخذها البنك. ويختلف الملف بحسب نوع التمويل، فيما يلي الفرق بين القرض الشخصي وقرض السيارة.
محامي تعثر قرض شخصي
التعثر في سداد القروض الشخصية يحتاج إلى مراجعة قانونية دقيقة لمعرفة المديونية الفعلية والأقساط المتأخرة وما اتخذه البنك من إجراءات. ويساعد محامي تعثر قرض شخصي في فحص الملف والتفاوض مع البنك، أو التعامل مع المطالبة القانونية إذا تطور النزاع، من خلال:
مراجعة عقد القرض وشروط السداد وحالات الإخلال بالالتزامات.
فحص جدول الأقساط ومواعيد الاستحقاق والأقساط المسددة.
مراجعة كشف الحساب وقيمة المديونية المطالب بها.
فحص الإنذارات والمطالبات التي أرسلها البنك، ومراجعة الضمانات والكفالات المرتبطة بالقرض.
بحث التسوية أو إعادة الجدولة، والدفاع إذا رفع البنك قضية بسبب التعثر، ومراجعة أي اتفاق جديد قبل توقيعه.
محامي تعثر قرض سيارة
يختلف تعثر قرض السيارة عن القرض الشخصي من حيث طبيعة التمويل والضمانات والمستندات المرتبطة بالسيارة. ويبدأ محامي تعثر قرض سيارة بفحص ملف التمويل، ويشمل ذلك:
مراجعة عقد تمويل السيارة وشروط السداد، وما يجيزه العقد للبنك عند التأخر.
فحص ضمان السيارة والمستندات المرتبطة بها.
مراجعة الأقساط وكشف الحساب والإنذارات، مع بحث التسوية أو إعادة الجدولة، والتعامل مع أي مطالبة أو دعوى مرتبطة بالتمويل.
هل يمكن جدولة القرض بعد التعثر؟
نعم، يمكن بحث جدولة القرض بعد التعثر مع البنك، لكن الموافقة ليست تلقائية، وتختلف بحسب نوع القرض وقيمة المديونية ومدة التعثر وحالة العميل وسياسة البنك. وتعني إعادة جدولة الديون الاتفاق على ترتيب جديد للالتزام، مثل تعديل مواعيد السداد أو مبالغه.
خطوات جدولة القرض وتسوية المديونية
تحديد قيمة المديونية: احصل على بيان واضح بالمبالغ المستحقة وقارنه بعقد القرض وكشف الحساب وجدول الأقساط.
تحديد سبب التعثر وقدرتك الحالية على السداد: فهذا أساس أي حل مع البنك.
تجهيز المستندات: مستندات القرض وكشوف الحساب وإثباتات السداد وأي مطالبات، وقد يطلب البنك مستندات إضافية.
تحديد نقاط الخلاف: إن اعترضت على قيمة الدين أو طريقة احتسابه، فحدد المستندات التي تسندك قبل التفاوض.
تقديم الطلب والتفاوض: تناقش مدة السداد وقيمة الأقساط ومواعيدها. ويتفاوض محامي قروض نيابة عنك لتكون الالتزامات الجديدة واضحة ومحددة وقابلة للتنفيذ.
مراجعة الاتفاق قبل التوقيع: تأكد من المبلغ النهائي وطريقة السداد والضمانات وأثر الاتفاق على أي دعوى قائمة.
توثيق الاتفاق كتابةً والالتزام به: لا تعتمد على التفاهمات الشفهية، والتزم بالجدول الجديد لتجنب تجدد التعثر.
كيف يتعامل محامي شيكات بدون رصيد مع قضيتك؟
يختص محامي شيكات بدون رصيد بالتعامل مع النزاعات والقضايا المرتبطة بإصدار الشيكات أو تداولها أو رفض صرفها لعدم وجود مقابل وفاء كافٍ، سواء كان الشيك صادرًا من شخص أو شركة.
ويستطيع محامي شيكات مساعدة الساحب أو المستفيد في تحديد الإجراءات القانونية المناسبة. ويبدأ المحامي بفحص:
أصل الشيك وبياناته وتاريخ إصداره واستحقاقه.
سبب رفض البنك الصرف، وإفادة البنك التي تثبت ذلك.
المعاملة التي صدر الشيك بمناسبتها، والمراسلات المرتبطة بها.
أي سداد جزئي أو كامل بعد إصدار الشيك.
الإنذارات والمحاضر والدعاوى القائمة، وأي اتفاق صلح.
وبعد مراجعة المستندات، يحدد محامي تخصص بنوك أو محامي الشيكات المسار القانوني المناسب بحسب موقف العميل، سواء كان ساحب الشيك أو المستفيد منه.
عقوبة الشيك بدون رصيد في مصر
تُنظم المادة 534 من قانون التجارة رقم 17 لسنة 1999 العقوبة الجنائية لبعض صور إصدار الشيك الذي لا يقابله رصيد قائم وقابل للسحب، كما تناولت محكمة النقض المصرية عناصر جريمة إصدار شيك بدون رصيد في عدد من أحكامها ومبادئها القضائية.
تعاقب المادة 534 بالحبس وبغرامة لا تجاوز 50 ألف جنيه أو بإحدى هاتين العقوبتين، كل من ارتكب عمدًا بعض الأفعال المتعلقة بالشيك، ومن أبرزها:
إصدار شيك ليس له مقابل وفاء قابل للصرف.
استرداد كل الرصيد أو جزء منه بعد إصدار الشيك بما يجعل الرصيد المتبقي غير كافٍ للوفاء بقيمته.
إصدار أمر للبنك بعدم صرف الشيك في غير الحالات التي يسمح بها القانون.
تحرير الشيك أو التوقيع عليه بسوء نية على نحو يحول دون صرفه.
كما تمتد العقوبة في الحالات التي حددها النص إلى من يقوم بتظهير الشيك أو تسليمه لحامله مع العلم بعدم وجود مقابل وفاء كافٍ أو بعدم قابليته للصرف.
إجراءات رفع دعوى شيك بدون رصيد
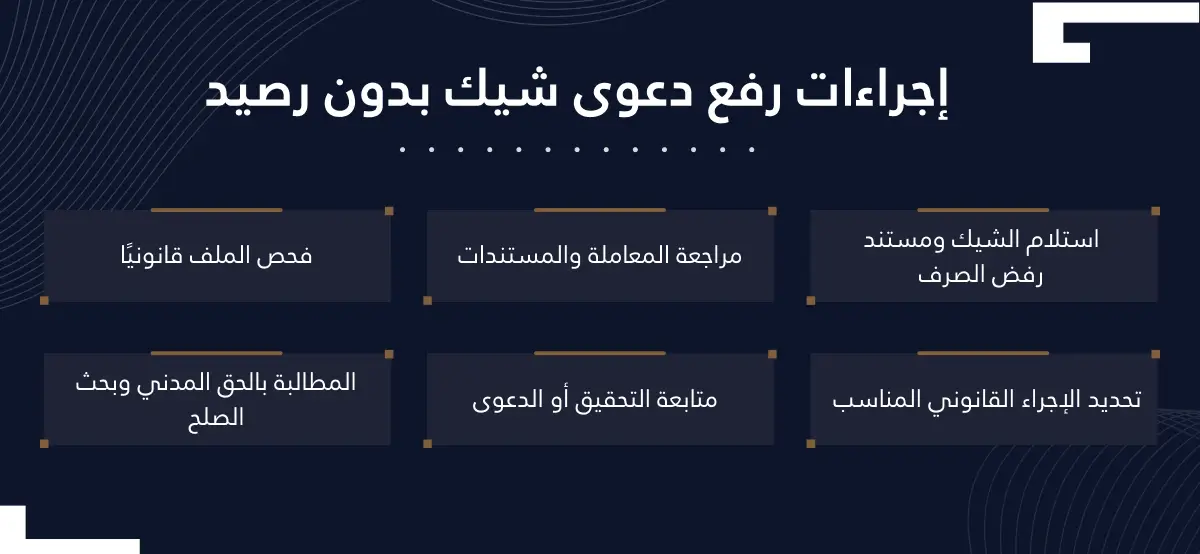
عند رجوع شيك بدون رصيد بسبب رفض الشيك لعدم وجود رصيد، يختلف الإجراء القانوني بحسب طبيعة الواقعة وصفة صاحب الحق والمستندات المتاحة.
وينظم قانون التجارة رقم 17 لسنة 1999 المسؤولية عن بعض صور إصدار الشيك بدون رصيد، كما يقرر للمجني عليه أو وكيله الخاص إمكانية إثبات الصلح في أي مرحلة من مراحل الدعوى في الجرائم المنصوص عليها في المادة 534.
وتتمثل أهم خطوات رفع دعوى شيك بدون رصيد:
1. استلام أصل الشيك
يبدأ الملف بالاحتفاظ بأصل الشيك محل النزاع، والتأكد من وضوح بياناته وتوقيعه وقيمته وتاريخه.
2. الحصول على مستند رفض الصرف
يتم الحصول على المستند البنكي الذي يوضح سبب عدم صرف الشيك، لأنه من المستندات الأساسية في فحص الواقعة.
3. مراجعة المعاملة الأصلية
يتم فحص العقد أو الاتفاق أو الفواتير أو المراسلات التي صدر الشيك بسببها، لمعرفة العلاقة التي نشأ عنها الشيك.
4. فحص الملف مع محامي شيكات
يقوم محامي شيكات بدون رصيد بمراجعة أصل الشيك ومستند البنك وباقي المستندات، وتحديد ما إذا كانت الوقائع تندرج تحت الأفعال المؤثمة في المادة 534 من قانون التجارة.
5. تحديد الإجراء القانوني المناسب
بعد دراسة المستندات، يحدد المحامي المسار المناسب، سواء كان تقديم بلاغ أو اتخاذ إجراء أمام النيابة أو مباشرة الإجراءات القضائية التي يسمح بها القانون، بحسب ظروف الواقعة.
ويُراعى في ذلك قانون الإجراءات الجنائية رقم 174 لسنة 2025، الذي يبدأ العمل به في 1 أكتوبر 2026، بما يجعل تحديد الإجراء والميعاد والجهة المختصة أمرًا يحتاج إلى مراجعة وقت اتخاذ الإجراء.
6. تقديم المستندات المؤيدة
يتم تقديم أصل الشيك والمستند البنكي وباقي الأوراق التي تدعم الواقعة، مثل العقد أو الفواتير أو المراسلات أو إثباتات التعامل، بحسب طبيعة القضية.
7. متابعة التحقيق أو الدعوى
بعد اتخاذ الإجراء، تتم متابعة الملف أمام الجهة المختصة، وتقديم المستندات والطلبات والمذكرات القانونية اللازمة وفقًا لمرحلة القضية.
8. المطالبة بالحق المدني عند توافر شروطها
يمكن بحث المطالبة بالحقوق المدنية المرتبطة بالضرر الناشئ عن الجريمة وفق الإجراءات القانونية. وينظم قانون الإجراءات الجنائية الجديد أحكام الادعاء بالحقوق المدنية أمام المحكمة الجنائية.
9. بحث الصلح
إذا اتفق الطرفان على إنهاء النزاع، يمكن بحث إثبات الصلح وفقًا للمادة 534 من قانون التجارة، التي تقرر أن الصلح في الجرائم المنصوص عليها فيها يترتب عليه انقضاء الدعوى الجنائية، وفقًا للشروط الواردة بالنص.
إجراءات تنفيذ حكم شيك بدون رصيد والصلح
بعد صدور الحكم تختلف الخطوات بحسب ما إذا كان متعلقًا بالعقوبة الجنائية أو بالحقوق المالية للمستفيد، وما إذا أصبح واجب التنفيذ:
مراجعة منطوق الحكم وما يتضمنه من عقوبة أو حقوق مدنية.
التحقق من قابليته للطعن أو صيرورته نهائيًا.
تحديد الحق المالي للمستفيد وقيمة الشيك وأي مبالغ سُددت.
اتخاذ إجراءات التنفيذ وفق طبيعة الحكم والجهة المختصة.
بحث الصلح أو التسوية إذا اتفق الطرفان على إنهاء النزاع.
خدمات TCMG في قضايا البنوك والقروض والشيكات
تقدم TCMG خدمات قانونية متخصصة في القطاع البنكي والمالي، إلى جانب خدمات التقاضي والاستشارات القانونية، وتتعامل مع الملف المصرفي من مرحلة المراجعة القانونية والتفاوض وحتى التمثيل أمام الجهات والمحاكم المختصة عند الحاجة. ويضم الفريق خبرات متخصصة في التمويل والبنوك، ومنها مستشارة متخصصة في التمويل والبنوك، ويخدم الأفراد والشركات والمؤسسات. وتشمل خدماتنا:
خدمات محامي قروض وتعثر في السداد
مراجعة عقود القروض والتمويل وجداول السداد وكشوف الحساب، ودراسة حالات التعثر في سداد الأقساط والمطالبات والإنذارات البنكية، والتفاوض على التسوية وإعادة الجدولة متى كانت مناسبة، وتمثيل العميل في النزاعات القضائية المرتبطة بالقروض.
خدمات محامي شيكات بدون رصيد
مراجعة أصل الشيك وسبب عدم صرفه ومستند البنك والعلاقة التي صدر بسببها، والدفاع أو اتخاذ الإجراء المناسب، وبحث التسوية أو الصلح، سواء كان العميل مستفيدًا من الشيك أو طرفًا في دعوى مرتبطة به.
الخدمات البنكية والمالية للشركات
دعم قانوني في ملفات التمويل والتسهيلات الائتمانية والضمانات والمعاملات البنكية والامتثال للقواعد المصرفية، ضمن خدماتنا في Banking & Financial Services للمؤسسات والجهات العاملة في القطاع المالي.
مراجعة عقود التمويل والتسهيلات قبل التوقيع
قيمة التمويل وشروط السداد والفوائد والعمولات والمصروفات والضمانات والكفالات وحالات الإخلال والالتزامات وآثار التأخر أو التعثر وشروط إنهاء العقد أو تعديله.
التمثيل القانوني في المنازعات البنكية
دراسة المستندات وإعداد المذكرات والدفوع، والتمثيل أمام المحاكم في المنازعات المدنية والتجارية وغيرها.
الاستشارات القانونية المصرفية
استشارة قبل اتخاذ أي إجراء، عندما تكون غير متأكد من موقفك تجاه البنك أو من قيمة المديونية أو من الإجراء الواجب اتخاذه، مع إمكانية اختيار وسيلة الاستشارة المناسبة لحالتك.
احصل على استشارة محامي بنوك من فريق TCMG بشأن قضيتك إذا كنت تواجه تعثرًا في سداد قرض، أو مطالبة بنكية، أو نزاعًا على المديونية، أو شيكًا بدون رصيد، أو دعوى أقامها البنك ضدك.
اتصل بنا عبر الهاتف
201276299998+أو عبر البريد الإلكتروني الرسمي
contact@tcmglaw.comاشترك في قائمتنا البريدية وكن على اطلاع دائم!
تلقى أحدث الأخبار والخدمات القانونية مباشرة الي بريدك الالكتروني
اشترك الآن
الخاتمة
تحتاج القضايا البنكية إلى مراجعة دقيقة للعقود والمديونيات والمستندات والإجراءات القانونية، خاصة في حالات تعثر القروض، الشيكات بدون رصيد، والمطالبات أو الدعاوى البنكية. إذا كنت تواجه نزاعًا مع البنك، يساعدك محامي بنوك على تقييم موقفك القانوني وتحديد الخطوات المناسبة لملفك.
أسئلة شائعة
كيف أعرف iScore الخاص بي؟

يمكن للعميل طلب التقييم الائتماني iScore والتعرف على البيانات الائتمانية المسجلة عنه من خلال القنوات والجهات التي تتيح هذه الخدمة.
ويشمل التقرير الائتماني بيانات مرتبطة بالتسهيلات والالتزامات الائتمانية، ولذلك فإن وجود خلاف مع البنك حول مديونية أو بيانات ائتمانية يستدعي أولًا مراجعة البيانات والمستندات التي يستند إليها الخلاف.
ما المستندات المطلوبة لفحص قضية بنكية؟
تختلف المستندات المطلوبة بحسب نوع القضية، لكن من أهم المستندات التي يحتاج إليها محامي تخصص بنوك:
- عقد القرض أو التسهيلات الائتمانية.
- جدول الأقساط والسداد.
- كشوف الحساب.
- إيصالات أو إثباتات السداد.
- خطابات أو إنذارات البنك.
- المراسلات المتبادلة مع البنك.
- مستندات الضمان أو الكفالة.
- أصل الشيك وإفادة البنك في قضايا الشيكات.
- صحيفة الدعوى والإعلانات والأحكام إذا كانت القضية أمام المحكمة.
- تقرير iScore والمستندات المتعلقة بالاعتراض عليه عند وجود نزاع ائتماني.
كم تستغرق القضية البنكية؟
لا توجد مدة واحدة يمكن تطبيقها على جميع القضايا البنكية؛ فمدة النزاع تختلف بحسب نوع القضية، والمحكمة المختصة، والمستندات، ووجود خبرة فنية أو محاسبية، وعدد الإجراءات والطعون، ومدى تعقيد المديونية أو المعاملة المصرفية.
كيف أختار محامي بنوك مناسب لقضيتي؟
عند اختيار محامي بنوك، من المهم التأكد من خبرته الفعلية في نوع النزاع الذي تواجهه، سواء كان متعلقًا بالقروض أو التعثر أو الشيكات أو الحسابات أو التسهيلات الائتمانية أو المنازعات البنكية للشركات.
متى أحتاج إلى استشارة محامي بنوك؟
تكون الاستشارة القانونية مفيدة قبل توقيع عقد قرض أو تمويل، أو عند وجود خلاف على المديونية أو كشف الحساب، أو عند التعثر في سداد القرض، أو تلقي مطالبة رسمية من البنك، أو رفع دعوى قضائية، أو رجوع شيك بدون رصيد، أو وجود مشكلة في البيانات الائتماني.
هل يمكن جدولة القرض بدون محامٍ؟
نعم، يمكنك التقدم بطلب الجدولة إلى البنك مباشرة. لكن الاستعانة بمحامي بنوك مفيدة إذا كان هناك خلاف على المديونية، أو دعوى قائمة، أو قبل توقيع اتفاق الجدولة.
ماذا أفعل إذا لم أستطع سداد القرض؟
إذا كنت تواجه تعثر سداد القرض، فلا تنتظر حتى تتطور المشكلة دون مراجعة موقفك القانوني. اجمع عقد القرض وكشف الحساب وجدول الأقساط وإثباتات السداد وأي إنذارات أو مطالبات من البنك، ثم اعرض الملف على محامي تعثر قروض لتحديد المديونية والإجراءات المتاحة.
العلامات:
مشاركة المقال


